Epäilyt ns. velkajarrun järkevyydestä ja realistisuudesta ovat lisääntyneet. Kyseessä on vaativa mutta ei ylivoimainen ohjelma. Ohjelman hylkääminen jo ennen sen aloittamista olisi suuri virhe
Runsas vuosi sitten saavutettu parlamentaarinen yhteisymmärrys Vasemmistoliittoa lukuun ottamatta ns. velkajarrusta on ensimmäinen vakava yritys luoda pitkäjänteinen toimintatapa julkisen talouden velkaantumisen katkaisemiseksi ja velkasuhteen painamiseksi paremmin uusia shokkeja kestävälle tolalle. Keväällä parlamentaarinen työryhmä esitti ensimmäisen arvion tulevalla vaalikaudella tarvittavasta sopeutuksesta, 8-11 mrd. euroa.
Kun sopimuksen asettamien vaatimusten muuttaminen käytännön toimiksi on alkanut lähestyä, sopimusta on alettu kyseenalaistaa yhä enemmän. Vasemmistoliiton ohella Liike Nyt on irtisanoutunut sopimuksesta. Vihreät ovat ehdottaneet toimia EU-sääntöjen muuttamiseksi niin, että niiden asettamat minimivaatimukset Suomen velkajarrulle lieventyisivät. Muistakin puolueissa on kuulunut soraääniä. Jopa finanssipolitiikan kurinalaisuutta yleensä korostaneen elinkeinoelämän piiristä on esitetty epäilyjä tavoitteenasettelun järkevyydestä ja realismista.
Kritiikin perusteet
Kritiikkiä on monta sorttia. Ensimmäinen näkökulma on, että velkajarrun edellyttämää sopeutusta ei lähivuosina tarvita, koska Suomi saa edelleen hyvin ja edullisesti velkaa. Suomen talouskasvu on piristymässä ja taloudessa on monia vahvuuksia, joiden ansiosta kasvun voi olettaa jatkuvan ja korjaavan ison osan julkisen talouden alijäämästä itsestään. Lisäksi velan edullisuus sallii erilaiset panostukset, olkoon kyse menojen lisäyksestä tai verojen alennuksista, kasvun edelleen vauhdittamiseksi. Pienempikin puristus riittäisi.
Toinen vastaväite on, että vaadittu sopeutus 8-11 miljardia euroa on makrotaloudellisesti liian suuri yhdelle vaalikaudelle. Se heikentää kysyntää tavalla, joka johtaa jo lähtökohtaisesti heikossa hapessa olevan talouden pahaan suhdannetaantumaan. Pahimmillaan taantuma voisi olla niin syvä, että sopeutus itse asiassa nostaisi velkasuhdetta. Tarvitaan olennaisesti pidempi sopeutusaika.
Kolmanneksi on katsottu, että vaaditut sopeutustoimet ovat pidemmälläkin aikavälillä ongelmallisia ellei jopa tuhoisia. Yhtäältä on esitetty argumentteja, että sopeutus vaikeuttaa kasvun kannalta tärkeää rahankäyttöä (esimerkiksi koulutukseen, T&K:hon, infrastruktuuriin) ja/tai investointeja ja työn tarjontaa kannustavia veronalennuksia. Toisaalta väitetään, että menojen leikkauksiin perustuvat sopeutustoimet tuhoavat pidemmän päälle hyvinvointivaltion.
Neljäs viitattu peruste luopua velkajarrun tavoitteesta on ”poliittinen realismi”. Toisin sanoen arvioidaan, ettei Suomessa voi syntyä riittävää poliittista tukea tarvittavalle sopeutusohjelmalle. Niinpä on parempi skaalata odotuksia realistisemmiksi ja saada edes jotain aikaiseksi.
Kaikissa perusteissa on totuuspohjaa, mutta mikään niistä ei ole hyvä peruste luopua velkajarrusta
Velkaa saadaan yhä kohtuullisella korolla, mutta taakka ja riskit kasvavat
Velkaantumisen taso nostaa keskimäärin korkotasoa. On kuitenkin totta, että Suomen velanhoitokykyyn ja -haluun luotetaan velkaantumisen kasvusta huolimatta yhä hyvin. Korkoero Saksaan on itse asiassa alentunut vuodesta 2024 lähtien. Ilman suuria yllätyksiä Suomi pystyy todennäköisesti velkaantumaan vielä vuosien ajan nykyistä vauhtia.
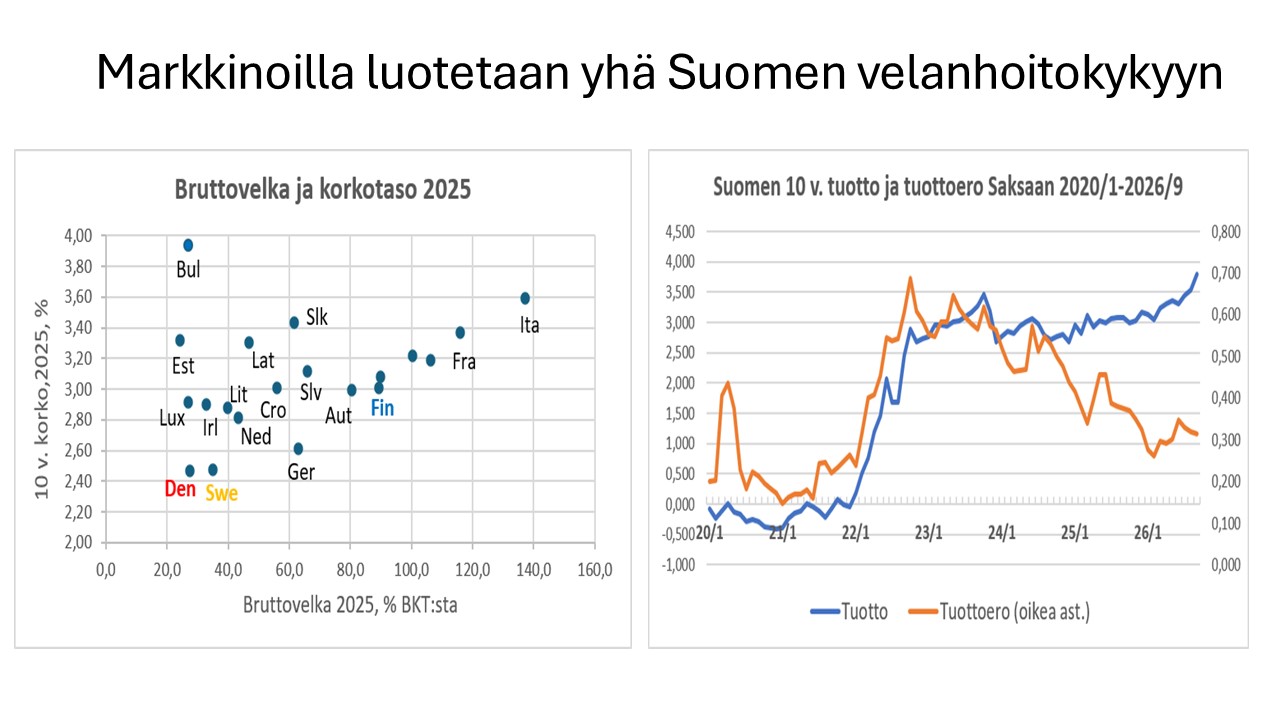
Tämä ei kuitenkaan poista sitä tosiasiaa, että kansainvälinen korkojen normalisoituminen finanssikriisin jälkeiseltä 0-korkoperidilta, yhdistyneenä velkaantumisen kasvuun lisää julkisen sektorin korkotaakkaa vuodesta toiseen. Ei ole myöskään mitään syytä ajatella, että yleinen korkotaso kääntyisi lähitulevaisuudessa laskuun.
Lisäksi on vaikea sanoa, kuinka pysyvä korkoeron pienuus on. Sen alenemisen viimeisten kahden vuoden aikana voi hyvin olettaa johtuneen juuri luvatuista toimista julkisen talouden vahvistamiseksi. Ensimmäinen laskuvaihe osuu vuoden 2024 syksyyn, jolloin hallitus ilmoitti vuoden 2025 sopeutustoimista. Vastaavasti vuoden 2025 jälkipuoliskon lasku ajoittui samaan aikaan velkajarruvalmistelun kanssa. Jos osoittautuu, että sopeutuslupauksista ei pidetäkään kiinni, käsitys Suomen luottokelpoisuudesta voi muuttua nopeasti.
Ajatus siitä, että sopeutuksen tarve katoaisi ajan mittaa kasvun itsestään vahvistuessa tai onnistuneen kasvupolitiikan tukemana, ei ole realismia. En ole nähnyt yhtään vakavasti otettavaa laskelmaa tällaisesta. Asioita ulkoa päin tarkastelevat asiantuntijatahot (IMF, OECD, EU-komissio) ovat päinvastoin korostaneet sopeuttamisen välttämättömyyttä.
Suhdanneargumenttikin on totta mutta ei vahva
On selvää, että julkisen talouden sopeuttaminen olisi ideaalista ajoittaa vain vahvan kasvun vaiheisiin. Valitettavasti Suomella ei enää ole tällaista luksusta.
Velkaantumisen jatkuminen tekee koko ajan velkalaivan kääntämisen vaikeammaksi ja Suomen haavoittuvammaksi mille tahansa riskeille. Ennustetulla keskimääräisellä BKT:n kasvuvauhdilla (reaalinen 1,4 % ja nimellinen 3,8 %) velkasuhde kasvaa vuosina 2028-2031 noin 9 prosenttiyksiköllä ja saavuttaa vaalikauden lopulla 100 % rajan. Korkomenojen kontribuutio velkasuhteen kasvuun nousee seuraavalla vaalikaudella yli 9 prosenttiyksikköön, kun se tällä vaalikaudella on runsaat 6 prosenttiyksikköä ja Rinteen/Marinin hallituksen kaudella oli vain 3 prosenttiyksikköä.
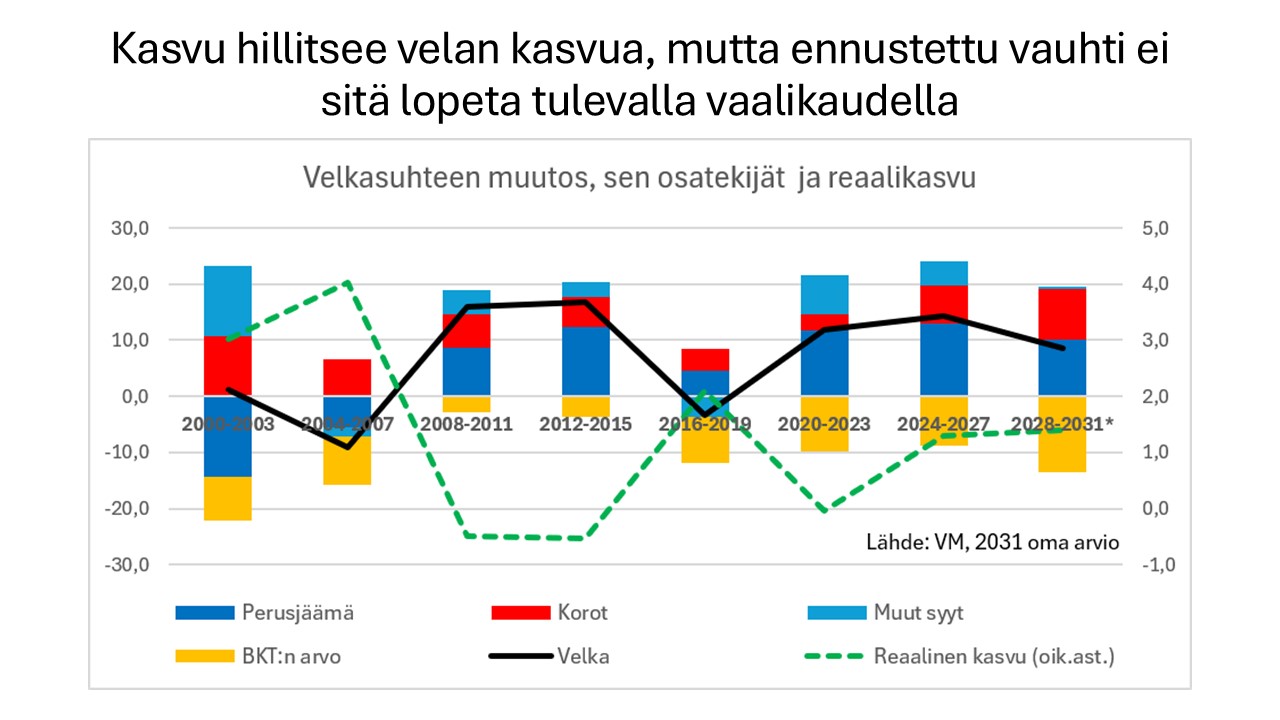
Tällaiseen kehitykseen päädytään ilman isojen riskien realisoitumista. Lähihistoria kuitenkin osoittaa, että taloudellisia ja muita riskejä on ja niiden toteutuessa alijäämän kasvua on vaikea hillitä. Venäjän rajamaana geopoliittisen tilanteen kärjistyminen voisi vaikuttaa merkittävästi sekä velkaantumisen tarvetta lisäävästi että uuden ja uusittavan velan korkoa nostavasti.
Toiseksi ennusteiden valossa lähivuosien talouskasvu ei ole mitenkään poikkeuksellisen hidasta. Vaikka talous on edelleen suhdannekuopassa, ennustettu 1,4 % kasvuvauhti seuraavalla hallituskaudella on korkeampi kuin tyypilliset arviot Suomen talouden potentiaalisesta kasvuvahdista (EU 0,8 %, OECD 1 %, IMF 1,3%).
Kolmanneksi varsin mittavat sopeutustoimet vuonna 2025 eivät ole syösseet Suomea suureen taantumaan eivätkä edes lopettaneet talouskasvua, jota vienti on vetänyt vuodesta 2024 ja investoinnit vuodesta 2025.
Neljänneksi velkajarrun mukainen arvioitu sopeutustarve ensi vaalikaudelle, 8-11 miljardia euroa ei ole mielivaltainen haarukka. Se vastaa EU:n finanssipolitiikkasääntöjen asettamaa minimiä Suomen kaltaiseen velkakierteeseen ajautuneelle maalle. Tämä minimi määräytyy sääntöjen ns. velkaturvalausekkeesta, jonka mukaan jäsenvaltion velkasuhteen tulisi alentua keskimäärin 1 prosenttiyksiköllä vuodessa, kun velkasuhde ylittää 90 %.
Suomi joutui jo keväällä EU:n liiallisen alijäämän menettelyyn. Toistaiseksi Suomi täyttää menettelyssä Suomelle määritellyn korjaavan nettomenopolun lähinnä puolustusmenojen kasvua koskevan poikkeuslausekkeen ansiosta. VM on kuitenkin arvioinut, että jo vuoden 2027 tulema voi olla niin huono, että tarvitaan merkittäviä lisäsopeutuksia vuonna 2028.
Suomi on tavannut ottaa EU:n finanssipolitiikkasäännöt vakavasti. Jos niitä aiotaan jatkossakin noudattaa, 8-11 miljardin sopeutukselle ei ole vaihtoehtoa. Sopeutusta ei myöskään voi korvata toimilla, joilla tavoitellaan ”ennustettua parempaa kasvua”, kuten useissa hallitusohjelmissa on tehty. Tällainen sopeutus toisaalta riittäisi velkasuhteen saamiseen lasku-uralle, ellei tule uusia ikäviä yllätyksiä. Jos EU:n sääntöjen mukainen sopeutus onnistuu, jatkossa finanssipolitiikan mitoituskysymykset palautuvat puhtaasti Suomen sisäisiksi asioiksi, joita kansallinen velkajarru ohjaa.
Viidenneksi sekä kansallinen velkajarru että EU:n finanssipolitiikkasäännöt sisältävät poikkeuslausekkeet, jotka mahdollistavat sopeutustoimista tinkimisen, jos ulkoiset olosuhteet muodostuvat hyvin hankaliksi. Kyse ei siis ole siitä, ohjelmaa olisi noudatettava tapahtuipa maailmassa mitä tahansa.
Ja lopuksi on vielä syytä muistaa, että pysyvästi voimaan jäävät sopeutukset pienentävät alijäämää pysyvästi. Niinpä vaikka sopeutus hidastaa talouskasvua sopeutusta toteutettaessa, jolloin velkaantuminen taittuu bruttosopeutuksen indikoimaa vähemmän, kyse on tilapäisestä ongelmasta. Hyöty julkiseen talouteen tulee täydellä painollaan sopeutusperiodin jälkeen ja vähentää velkaantumistarvetta joka vuosi. Esimerkiksi Kataisen/Stubbin hallituksen sopeutukset auttoivat osaltaan Sipilän hallitusta saamaan velkasuhteen laskuun.
Kasvutoimia tarvitaan, mutta niiden on oltava kustannustehokkaita
Edellä todetut arviot Suomen potentiaalisesta kasvusta kertovat selvästi, että kestävän kasvun edellytyksiä on politiikkatoimilla tarpeen parantaa. Tähän on myös potentiaalia. Suomen vuotuinen BKT-kasvu työikäistä väestöä kohti on ollut noin 0,8 % matalampaa kuin Ruotsissa vuodesta 2008 lähtien. Tämä ero on syntynyt yksinomaan heikommasta tuottavuuskehityksestä. Työllisyyttäkin voidaan parantaa, ja se on erityisen tärkeää julkisen talouden kannalta. Työllisyysaste on yhä 4-6 prosenttiyksikkö matalampi kuin Ruotsissa (ikäryhmästä riippuen).
Lukuisat raportit[1] ovat identifioineet likimain samanlaisia kasvun jarruja. Tärkeimmät asiat, joihin politiikalla voidaan muutaman vuoden aikajänteellä vaikuttaa koskevat riskirahoituksen tarjontaa kasvuyrityksille sekä työvoiman tarjontaa ja kohtaannon parantamista. Hieman pidemmällä aikavälillä T&K-toiminnan vahvistaminen ja koulutuksen parantaminen ovat keskeisiä.
Monia kasvua tukevia asioita voidaan luonnollisesti edistää julkisella rahankäytöllä tai taloustoimia haittaavaa verotusta keventämällä. Alijäämän pienentämistarpeen takia asiat on kuitenkin pakko panna tehokkuusjärjestykseen. Luultavasti parhaimpia tuloksia suhteessa alijäämän kasvuun saavutetaan riskirahoituksen kohdennetulla tukemisella. Hallitus on jo toteuttanut useita tähän tähtääviä toimia, mutta lisää on tehtävissä.
Työvoiman tarjontaa olemassa olevan väestön piiristä on kuluneella hallituskaudella pyritty lisäämään erilaisin työttömyysturvan heikennyksin. Nämä ovat olleet kustannustehokkaita toimia, koska ne ovat samalla vähentäneet julkisia menoja. Toteutettujen leikkausten jälkeen tällä suunnalla tuskin kuitenkaan on paljon tehtävissä. Eläkeiän nostaminen on toisaalta potentiaalisesti hyvin kustannustehokas tapa lisätä työvoiman tarjontaa. Samoin on työmarkkinoiden pullonkauloihin osuvan maahanmuuton edistäminen.
T&K-toiminnan julkisen tuen osalta ei ole hyvää vaihtoehtoa pitäytymiselle edellisellä hallituskaudella syntyneeseen rahoituksen lisäysohjelmaan. T&K-toiminta on pitkäjänteistä. Poikkeaminen sovitulta kunnianhimoiselta uralta heikentäisi ajan mittaan jokseenkin varmasti tuottavuuden kasvulle välttämätöntä innovaatiotoimintaa.
Koulutustason nosto, peruskoulun oppimistulosten parantaminen ja aikuiskoulutuksen osuvuuden parantaminen ovat niin ikään välttämättömiä asioita pidemmän ajan talouskasvun vahvistamiseksi. Suomen julkinen koulutusrahoitus on kuitenkin OECD-maiden kärkeä, joten julkisen kokonaisrahoituksen lisääminen ei ole ensimmäiseksi mieleen tuleva asia tiukan talouden oloissa. Pikemminkin ratkaisuja on haettava tehostamalla koulutuksen rakenteita, kohdentamalla rahoitusta uudelleen ja lisäämällä yksityistä rahoitusta.
Työn ja pääomanmuodostuksen verotuksen keventäminen loisi epäilemättä parempia kannustimia osallistua työhön ja investoida. Näiltä osin verotuksen keventämisen hyötyjä on kuitenkin arvioitava hyvin tarkkaan. Kyseisiin laajoihin veropohjiin sovellettu pienikin veronkevennys aiheuttaa huomattavan staattisen (käyttäytymismuutokset sivuuttavan) verotulomenetyksen. Tällä perusteella jo hallituksen esitykseksi ehtineen yhteisöveron alennusta on vaikea nähdä tehokkaaksi toimenpiteeksi. Kohdennetut verohuojennukset kasvuyrityksille ja niiden avaintyövoimalle ovat todennäköisesti olennaisesti tehokkaampia.
Vertailu muihin Pohjoismaihin viittaa yleisemminkin siihen, että Suomen kokonaisveroasteen korkeudesta huolimatta sen nykyistä alempi taso ei ole välttämätöntä hyvälle kasvulle. Pikemminkin näyttää siltä, että veroaste voisi hieman nousta julkisen talouden alijäämän pienentämiseksi. Tärkeää olisi kuitenkin kohdistaa verokorotukset kasvua vähän haittaaviin veroihin ja pyrkiä kohdentamaan veronalennukset tarkoin.
Sopeutuksen ei tarvitse tuhota hyvinvointivaltiota
Huoli hyvinvointivaltion turvaverkkojen ja palveluiden toimivuudesta julkisia menoja leikatessa ei ole tuulesta temmattu. On selvää, että jo toteutetut muutokset ovat heikentäneet monien toimeentuloa ja hyvinvointia. Näin on etenkin käynyt tilanteissa, joissa erilaiset leikkaukset ovat kohdistuneet samoihin ihmisiin.
On kuitenkin liioiteltua väittää, että hyvinvointivaltio olisi romuttunut sopeutustoimia viimeisten 30 vuoden aikana toteuttaneiden Lipposen I hallituksen, Kataisen/Stubbin hallituksen, Sipilän hallituksen taikka Orpon hallituksen tekemien päätösten takia. Kertynyt tieto tuloerojen ja suhteellisen köyhyyden ml. lapsiperheköyhyyden kehityksestä ja tasosta muihin Euroopan maihin verrattuna ei tue tätä käsitystä, vaikka ihan viimeisimpien päätösten vaikutukset eivät vielä tilastoissa näykään. Tämä oli myös sosiaali- ja terveyspolitiikan professorin Juho Saaren pääteesi viime vuonna julkaistussa kirjassaan.
Mikä tahansa merkittävä kokonaismenojen leikkaus ei voi sivuuttaa hyvinvointivaltion keskeisiä menoeriä sosiaali- ja terveyspalveluita, tuloja tasaavia tulonsiirtoja ml. eläkkeitä eikä myöskään koulutusta. Nämä 110 miljardia euroa ovat noin 70 % julkisista menoista. Leikkaamisella on väistämättä vaikutusta monien ihmisten asemaan. Mutta heikennyksen ei tarvitse olla järkyttävä. Jos esimerkiksi puolet eli suuruusluokkana 5 mrd. sopeutuksesta kohdistuisi tälle alueelle, kyse on alle 5 % muutoksesta. Neljän vuoden aikana toteutuessaan keskimääräisen reaalisen menetyksen suuruus olisi siis selvästi pienempi kuin mihin esim. 2 % vuotuisesta inflaatiotarkistuksesta luopuminen johtaisi.
Tietopohja palveluiden ja tulonsiirtojen luonteesta ja kohdistumisesta on varsin hyvä. Tämä antaa mahdollisuuden kohdentaa leikkaukset ja veromuutokset kohtuuttomuuksia ja lyhytnäköisiä ratkaisuja välttäen. Pidemmän ajan hyvinvoinnin kannalta on esimerkiksi selvää, että lasten kehitysedellytysten turvaamista palvelevien menot ja pääosin myös koulutuksen menot tarvitsevat suojaa leikkauksilta. Tämä tarkoittaa suurempaa taakkaa muille.
Viime kädessä leikkausten ja veronkiristen osuuksissa kuten myös eri menokohteiden ja veromuotojen kohtelussa kyse on poliittisesta valinnasta. Suotavaa toki olisi, että valinnat perustuisivat mahdollisimman hyvään tietoon eri sopeutustoimien vaikutuksista.
Mikä on politiikan realismia?
8-11 miljardin eli noin 3 % vuotuisesta BKT:sta oleva sopeutusohjelma on vaativa. Mutta mahdoton se ei tuoreen historian valossa ole. Saman mittaluokan sopeutuksia on tehty 1990-luvun laman jälkeenkin kahdella hallituskaudella.
Lipposen I hallituksen menosopeutukset ylsivät hallituskauden loppuun mennessä lähes samaan 3 % BKT:sta, joskin verotuksen kevennykset alensivat kokonaisvaikutuksen noin 2 prosenttiin. Kataisen/Stubbin hallituksen kokonaissopeutus, josta 2/3 oli veronkorotuksia, nousi vaalikauden viimeisenä vuonna lähes 3 prosenttiin.
Kysymys on yhteiskunnan ja edelleen poliittisten päättäjien kriisitietoisuudesta. 1990-luvun lamassa kyettiin tekemään monenlaisia epäsuosittuja ratkaisuja, niiden kiistanalaisuudesta huolimatta, koska hyvää vaihtoehtoa markkinoiden välittömässä paineessa ei ollut. Edellä mainitut kaksi hallituskautta ovat olosuhteiltaan lähempänä nykytilannetta ja kun silloin tällaisiin päätöksiin yllettiin, miksi nyt tämän pitäisi olla mahdotonta?
Itse asiassa voisi väittää, että paineen sopeuttamiseen ryhtymiseen pitäisi olla suurempi ainakin kahdesta syystä. Ensinnäkin velkaantumisen taso on nyt selvästi korkeampi kuin vertailutilanteissa. Kummankin aiemman sopeutushallituksen aloittaessa EDP-velka oli hieman yli 50 % BKT:sta, siis alle EU:n asettaman 60 % rajan ja lähellä muiden Pohjoismaiden tasoa. Ensi vuonna velkasuhde ylittää 90 %, joka on korkeampi kuin keskimääräisellä EU-maalla ja ihan eri tasolla kuin muissa Pohjoismaissa.
Toiseksi ulkoiseen ympäristöön liittyvät riskit ovat selvästi suurempia. 1990-luvun puolivälissä tai 2010-luvun alussa maailmanjärjestys ei ollut samanlaisessa murroksessa kuin nyt. Ja erityisesti Venäjä ei muodostanut sellaista uhkaa kuin nyt.
Velkajarrusta lipeäminen olisi iso virhe
Julkinen velka ei ole paha asia sinänsä. Velkaan turvautuminen on usein hyödyllistä järkevien investointien toteuttamiseksi ja joskus täysin välttämätöntä yhteiskunnan keskeisistä toiminnoista huolehtimiseksi. Siksi julkisella taloudella tulisi aina olla velkaantumisvaraa. Kun tämä vara katoaa, ei ole kuin huonoja ja vielä huonompia vaihtoehtoja. Suomi on matkalla tällaiselle rajalle, vaikka emme tiedä, missä se tarkkaan ottaen luuraa.
Velkajarru on yritys välttää rajalle joutumista ylivaalikautisella sopeutusohjelmalla. Olisi ollut parempi, jos ohjelmasta olisi sovittu matalamman velkatason tilanteessa, kuten Ruotsi teki 30 vuotta sitten. Tällöin sopeutus voisi olla loivempi ja pääpaino olisi hyvien aikojen kurinalaisuuden tukemisessa.
Olemme kuitenkin missä olemme. Ajatus, että selviäisimme velkakierteen pysäyttämisestä jotenkin paremmin ilman EU:n minimivaatimukset täyttävää ylivaalikautista ohjelmaa on pään panemista pensaaseen. Velkajarruohjelman hylkääminen ennen sen aloittamista olisi iso talouspolitiikkavirhe.
[1] Yksin kuluvan vuoden aikana tällaisia analyysejä on useita: Sitra (2026), Maliranta ja Rouvinen (2026) ja Hetemäki ym. (2026).
