Julkisen talouden sopeutuksen on luontevaa painottua menojen leikkaamiseen, mutta myös veronkorotuksia tarvitaan. Tehokkaiden toimien valinta edellyttää vaikutuksia koskevan tutkimustiedon kunnollista hyödyntämistä. Mahdollisimman laaja yhteisymmärrys taakanjaon reiluudesta on myös tärkeää.
Aika laaja yksimielisyys vallitsee siitä, että julkista taloutta on tulevalla vaalikaudella sopeutettava merkittävästi, toisin sanoen alijäämää on kyettävä pienentämään leikkaamalla menoja tai kiristämällä verotusta. Lähes kaikkien puolueiden hyväksymän ”velkajarrun” edellyttämä sopeutusvaatimus on 8-11 miljardia euroa.
Suuri erimielisyys sen sijaan vallitsee siitä, miten sopeutus pitäisi toteuttaa. Puolueista Kokoomus ja Perussuomalaiset katsovat, että sopeutus on tehtävä kokonaan tai lähes kokonaan menoja leikkaamalla. Vasemmistoliitto puolestaan katsoo, että koko sopeutus, mikäli se nyt on aivan välttämätöntä, on tehtävä verotusta kiristämällä. Muut puolueet, sikäli kuin ovat asiasta jotain sanoneet, asettuvat tälle välille.
Tällaista mielipide-eroa ei voi ratkaista millään asiantuntija-arviolla siitä, mikä olisi ”optimaalinen” sopeutussuhde. Ratkaisu on viime kädessä poliittista valintaa, jossa punnitaan eri ihmisten välittömiä ja tulevia etuja ja taakkoja vastakkain. Tutkimustieto aiemmista sopeutusperiodeista antaa kuitenkin lähtökohtia arvioida taloudellisesti tarkoituksenmukaista sopeutusohjelmaa. Samoin Suomen julkisen sektorin vertaaminen muihin maihin antaa osviittaa sopeutustoimien kohdentamiseen.
Vaikutukset riippuvat yksityiskohdista
Kaksi tuoreehkoa katsausta kokoaa kokemuksia erilaisista sopeutusohjelmista ja velan supistumisen periodeista. IMF (2023) esittää yleiskatsauksen siitä, mitä tutkimuskirjallisuuden perusteella tiedetään sopeutusohjelmien tuloksellisuudesta. Se käsittelee ohjelmien vaikutusta kasvuun eri aikajänteillä, tulonjakovaikutuksia ja vakauttamisen onnistumista sekä onnistumista tukevia institutionaalisia muutoksia.
Eri tutkimusten tulokset ovat, kuten yleensäkin, erilaisia. IMF:n katsaus antaa kuitenkin jonkin verran tukea käsitykselle, että menoperusteinen vakauttaminen voi olla kasvulle vähemmän haitallista ja julkisen talouden kannalta kestävämpää kuin verotuksen kiristäminen. Tulos on kuitenkin monella tapaa ehdollinen.
Menoleikkausten tarkempi sisältö vaikuttaa ratkaisevasti. Juoksevien menojen leikkaaminen haittaa pidemmän ajan kasvua vähemmän kuin investointityyppisten, etenkin koulutukseen ja tutkimustoimintaan liittyvien menojen vähentäminen. Samoin verotoimien tarkka sisältö on olennaista. Veronkorotusten kohdistuminen vähän vääristäviin veroihin kuten kiinteistöveroon on selvästi parempi pidemmän ajan kasvuvaikutusten kannalta kuin työhön tai pääomamuodostukseen kohdistuva verotus. Veropohjien laajentaminen on samoin todennäköisesti vähemmän haitallista kuin veroasteiden nostaminen.
Meno- ja verosopeutukset poikkeavat tulonjakovaikutusten suhteen. Menosopeutukset tyypillisesti kasvattavat tuloeroja. Tähän on hyvin ymmärrettävä syy: julkisen sektori jakaa uudelleen veronmaksukykyisiltä kerättyjä veroja vähemmän markkinatuloja saavien hyväksi sekä tulonsiirtojen että ilmaisten tai alihinnoiteltujen palveluiden kautta.
OECD (2025) puolestaan analysoi 34:ää merkittävän velkasuhteen alentumisen jaksoa OECD-maissa 1970-luvun lopulta lähtien. Velkasuhteen laskujaksot kestivät keskimäärin yhdeksän vuotta, ja velkasuhde aleni yhteensä keskimäärin 27 prosenttiyksikköä. Keskimääräinen vuotuinen velkasuhteen lasku oli 3,2 prosenttiyksikköä.
Keskeinen tulos ei ole yllätys: BKT:n kasvu on ratkaisevan tärkeää velkasuhteen alenemiselle. BKT:n kasvu vaikutti velkasuhteen alenemiseen keskimäärin noin 2,1 prosenttiyksikköä vuodessa suoraan suhteen nimittäjän kasvun kautta. Perusjäämän vaikutus oli noin 2,0 prosenttiyksikköä, josta siitäkin merkittävä osa johtui talouskasvun piristymisestä eikä velan alenemisen aikaisista sopeutustoimista. Korkojen ja muiden tekijöiden vaikutukset kompensoivat osan näistä vaikutuksista.
Tarkastelluissa episodeissa sopeutus painottui menoihin ja tapahtui itse asiassa merkittävältä osin jo ennen velkasuhteen varsinaista laskujaksoa. Toisin sanoen sopeutuksen hyödyt tulevat täydellä painollaan esille vasta ajan mittaan, kun sopeutustoimien välitön kasvua heikentävä kysyntävaikutus poistuu.
Katsausten yleisviesti viesti siis on, että yksityiskohdat ratkaisevat hyvän sopeutuksen rakenteen, ei ensi sijassa se, sopeutetaanko menoja vai veroja. Velkasuhteen alentamisessa onnistumiseksi on tarpeen kiinnittää paljon huomiota toimien kasvuvaikutuksiin. Kasvua pidemmän päälle tukevien menojen säästäminen leikkauksilta on tämän vuoksi tärkeää samoin kuin kasvua jarruttavien verojen kiristämisen välttäminen.
Julkisen talouden koolla on kuitenkin merkitystä sille, kummalta puolelta sopeutusta on parempi ensisijaisesti etsiä. Jos menoja on paljon suhteessa talouden kokoon, voi olettaa, että menoista löytyy eriä, joiden leikkaamisen negatiiviset kasvuvaikutukset ovat pieniä. Jos verotus on kireää, on hankalampaa löytää kasvua vain vähän haittaavia veronkorotuskohteita. Samoin on uskottavaa, että jos julkinen sektori on suuri, sen toteuttamasta tulontasauksesta on mahdollista tinkiä ilman, että tuloerot kasvavat paljon tai erityisen ongelmallisella tavalla. Suuri julkisen sektorin koko puoltaa siten lähtökohtaisesti menosopeutusta.
Suomi on suuren julkisen sektorin maa
Julkisten menojen kokonaismäärä suhteessa BKT:hen on Suomessa Euroopan unionin suurin. Tämä ei johdu ensi sijassa julkisen vallan ydintehtävien hoitoon käytettävien varojen suuruudesta. Ns. yövartijavaltion tehtäviin, yleiseen hallintoon (ml. korkomenot), puolustukseen ja yleiseen turvallisuuteen käytetään suhteessa talouden kokoon Suomessa vain hieman enemmän varoja kuin EU-maissa keskimäärin tai esimerkiksi Ruotsissa. Elinkeinojen edistämiseen (sisältää mm. liikenneverkon rakentamisen ja ylläpidon ja erilaiset yritystuet) Suomi käyttää suhteellisesti saman verran kuin Ruotsi mutta vähemmän kuin EU-alue keskimäärin.
Koulutukseen vuonna 2024 käytetty 6,4 % on prosenttiyksikkö Ruotsia vähemmän, mutta runsaan prosenttiyksikön suurempi kuin EU-alueella keskimäärin. Terveyteen Suomi käyttää jokseenkin saman verran kuin Ruotsi ja EU-maat keskimäärin. Ympäristöön, asumiseen ja kulttuuriin Suomi käyttää marginaalisesti vähemmän kuin EU-maat keskimäärin. Kaikki nämä erät yhteen laskien Suomen julkisen talouden menot ovat Ruotsin tasoa, eivätkä mitenkään poikkeuksellisen suuret, vaikkakin pari prosenttiyksikköä EU-keskiarvoa korkeammat.
Suomen julkisten menojen ykköspaikka syntyy sosiaaliturvamenoista. Niiden 26,5 % taso vuonna 2024 oli noin 7 prosenttiyksikköä korkeampi kuin Ruotsissa tai EU-alueella keskimäärin.
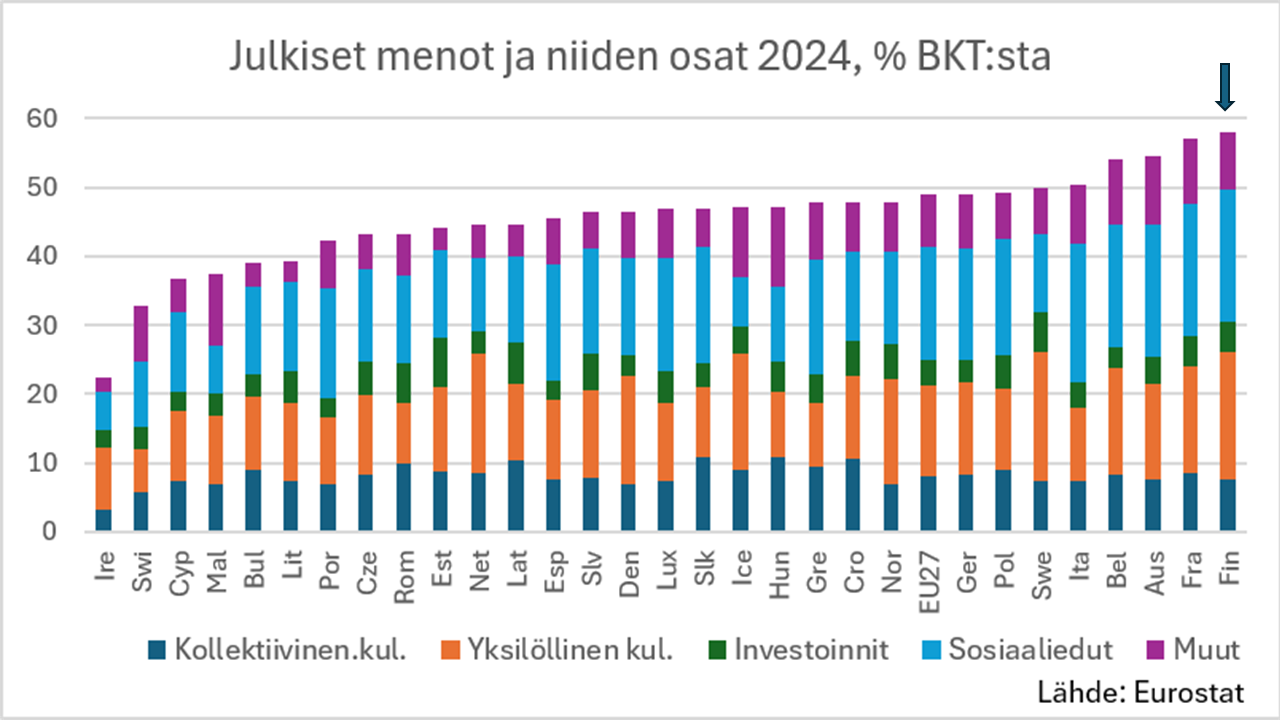
Maiden välistä vertailua vaikeuttaa kuitenkin eläkejärjestelmien erilaisuus. Suomessa käytännössä koko eläkejärjestelmä luetaan julkiseen sektoriin, jolloin kaikki eläkemenot ovat julkisia menoja. Näin ei ole esimerkiksi Ruotsissa, Tanskassa ja Hollannissa. Näissä maissa julkisen eläketurvan täydennyksenä on lainsäädännön tai työehtosopimusten edellyttämä käytännössä kaikkia palkansaajia (>90%) koskeva yksityisen sektorin ns. Pilari 2 eläkejärjestelmä. EU:n ikääntymisraportin mukaan 2020-luvun alussa Ruotsin pakolliset yksityisen sektorin maksamat eläkkeet olivat noin 2 % BKT:sta, Tanskan vastaavan järjestelmän 4 % ja Hollannin 5 %.
Jos mainittujen eläkejärjestelmien menot ovat pysyneet tällä tasolla ja ne luettaisiin kokonaan julkisiksi menoiksi Ruotsissa Tanskassa ja Hollannissa, maiden julkisen menojen BKT-suhteet kasvaisivat vastaavasti. Vuoden 2024 ero Ruotsiin nähden supistuisi 7 prosenttiyksiköstä noin 5 prosenttiyksikköön. Eroksi Tanskaan jäisi näinkin laskien 6 ja Hollantiin noin 8 prosenttiyksikköä.
Myös sosiaalietuuksien erilaiset verotuskäytännöt vaikuttavat vertailukelpoisuuteen. OECD:n nettososiaalimenoja koskevien laskelmien perusteella eroa pienentävä vaikutus lienee kuitenkin korkeintaan 1 prosenttiyksikön luokkaa Ruotsin ja Hollannin osalta ja saman verran eroa kasvattava Tanskan osalta.
Paremmin vertailukelpoisinakin Suomen julkisen sektorin menot ovat huomattavan suuria useimpiin maihin, myös läheisimpiin verrokkeihin Ruotsiin ja Tanskaan nähden.
Suuren menosuhteen tausta: kasvun puute ja ikääntyminen
Ero julkisten menojen BKT-suhteessa on syntynyt vuoden 2008:n jälkeen samaan aikaan kun Suomen BKT-kasvu jäi pahasti jälkeen verrokeista. Tämä sellaisenaan kertoo talouskasvun olennaisesta merkityksestä julkiselle taloudelle, sen suhteelliselle koolle ja edelleen tasapainolle.
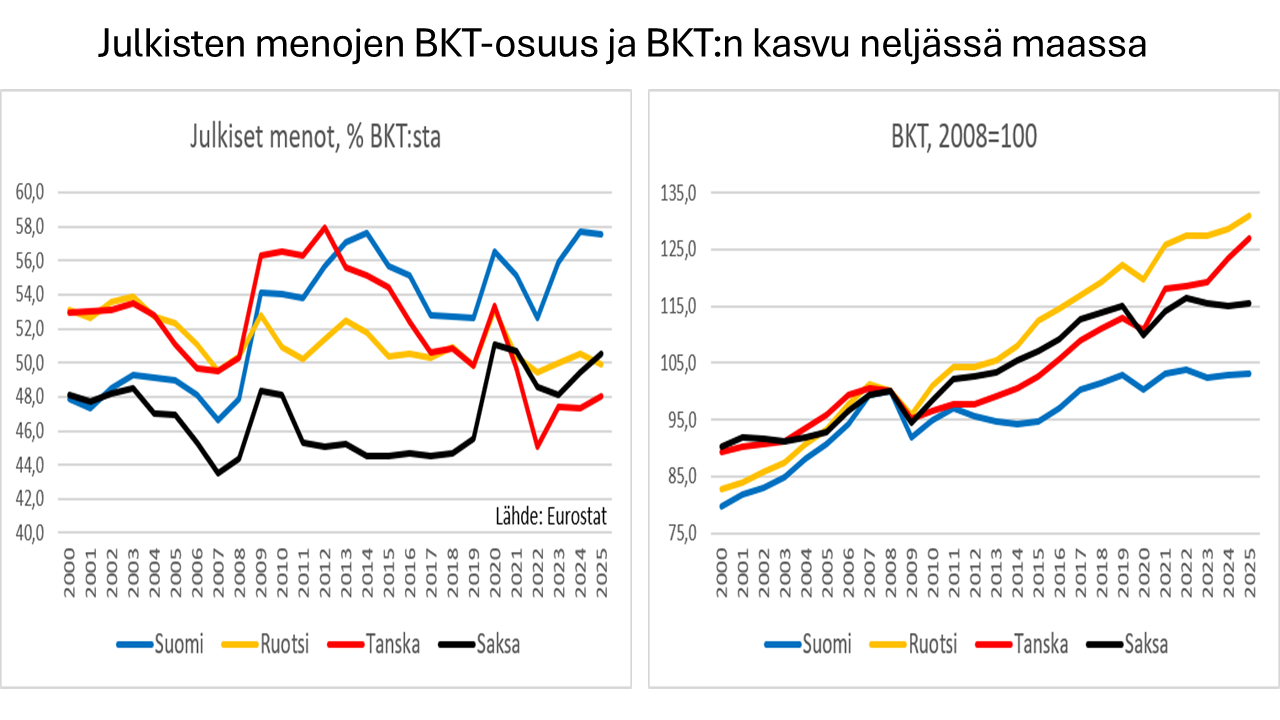
Menojen jakaminen vanhuuteen liittyviin (eläkkeet ja hoiva) ja muihin menoihin osoittaa puolestaan vanhuusmenojen olennaisen merkityksen. Väestön ikääntymisen aiheuttama vanhuusmenojen kasvu on ollut keskeinen julkisten menojen korkean BKT-suhteen syntymisen syy, heikon kasvun ohella. Muiden menojen reaalinen (deflaattorina BKT:n hinta) kasvu on vuoden 2015 jälkeen jäänyt maltilliseksi koronashokkiin ja Venäjän hyökkäyssoodan seurauksista aiheutuneita menojen lisäyksiä lukuun ottamatta. Kasvuanemian alkuvuosina, vuodesta 2009 vuoteen 2014, kaikki menot (sekä vanhuuteen liittyvät että muut) kasvoivat nopeasti, vaikka tuotanto oli notkahtanut pahoin eikä kasvanut lainkaan.
Menosuhteeseen syntynyt suuri pysyvän luonteinen ero Ruotsiin on seurausta voittopuolisesti juuri vanhuuteen liittyvien menojen suuresta kasvusta Suomessa. Vuonna 2024 näiden menojen BKT-suhde oli Suomessa 15,5 % eli 4,5 prosenttiyksikköä korkeampi kuin Ruotsissa, kun vuosituhannen alussa vanhuusmenoja oli vähemmän kuin Ruotsissa. Siten kaikkien muiden menojen osalta Suomen menosuhde ylittää Ruotsin tason noin 2,5 prosenttiyksiköllä.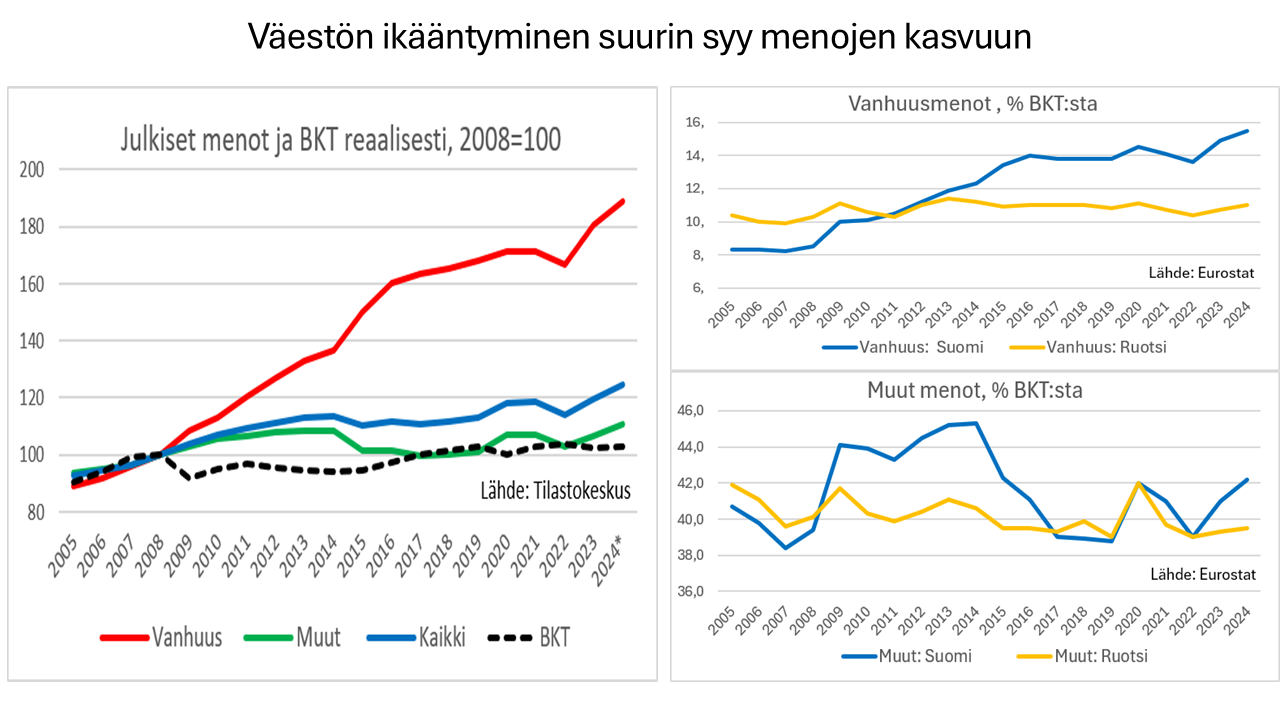
Verotuskin kireää, mutta ei aivan huippua
Suomen kokonaisveroaste on Euroopan korkeimpia, mutta ei samalla tavalla aivan huippua kuin julkisten menojen BKT-suhde. Suomea korkeampi veroaste oli vuonna 2024 viidessä Euroopan maassa: Ranskassa, Norjassa, Tanskassa, Belgiassa, ja Itävallassa. Ruotsin veroaste oli 2 prosenttiyksikköä alempi kuin Suomessa vuonna 2024.
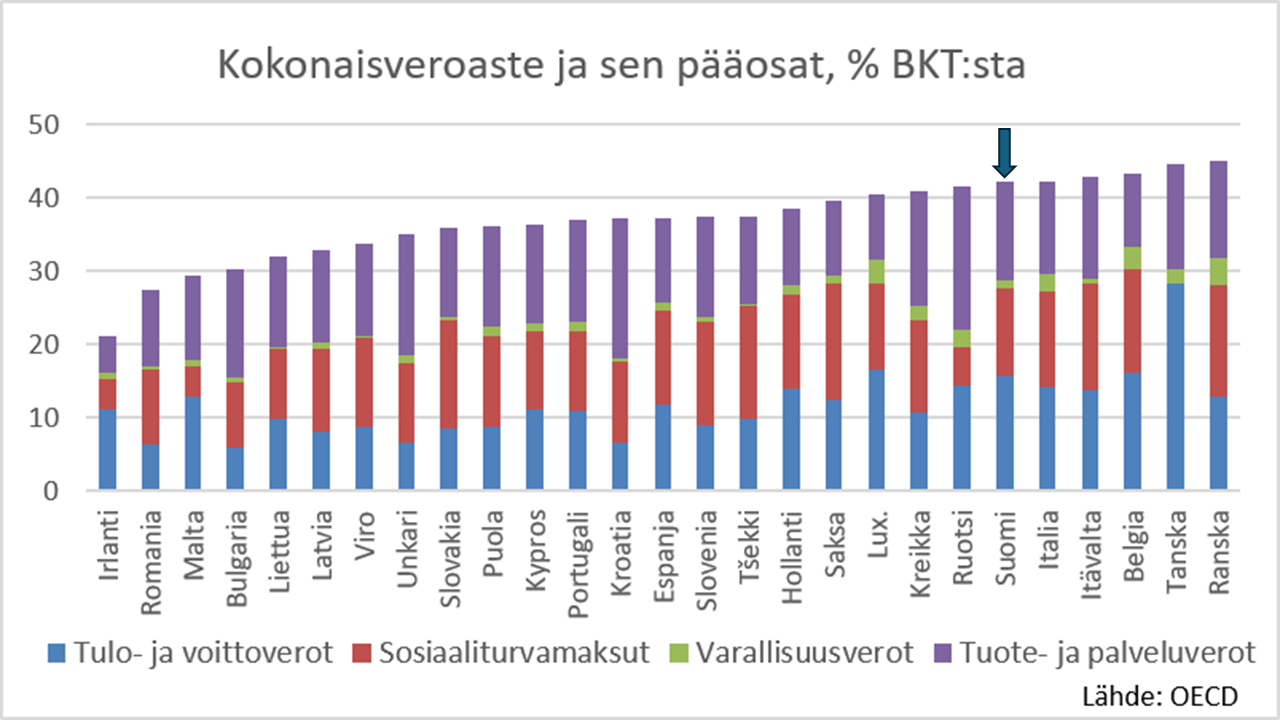
Aiemmin todettu eläkejärjestelmien ero vaikuttaa myös veroastevertailuun. Suomessa kaikki työntekijöiden ja työnantajien maksut eläkejärjestelmään sisältyvät tilastointikäytännössä kokonaisveroasteeseen. Ruotsissa, (ja myös Tanskassa ja Hollannissa) pilari 2:n eläkemaksut eivät sen sijaan sisälly. Se, missä määrin tällaiset eläkemaksut ovat veroja ja missä määrin pakkovakuuttamista on kiistanalainen kysymys[1].
Täysin rahastoituihin järjestelmiin tehdyt maksut, etenkin jos maksettavat eläkkeet eivät vaikuta julkisen sektorin itsensä rahoittamiin eläkkeisiin, ovat enemmän pakollisia vakuutusmaksuja kuin veroja. Näiden maksujen kielteiset kannustinvaikutukset työn tarjontaan jäävät todennäköisesti pienemmiksi kuin Suomen eläkemaksujen vastaavat vaikutukset. Joltain osin tällaisetkin maksut ovat kuitenkin rinnastettavissa julkiselle sektorille maksettuihin veroihin ja sosiaaliturvamaksuihin. Siten vertailukelpoinen kokonaisveroaste asettunee jonnekin esim. OECD:n raportoimien veroasteiden ja pilari 2:n maksuilla täydennetyn veroasteen väliin.
Edellä mainitun ikääntymisraportin mukaan maksut Ruotsin ei-julkiseen järjestelmään olivat 2000-luvun alussa 2,4 % BKT:sta. Jos maksujen BKT-osuus on pysynyt samana ja oletetaan, että Pilari 2:n eläkemaksut olisivat täysin samassa määrin veroja kuin kaikissa maissa veroiksi luetut julkisen sektorin järjestelmiin tehdyt maksut, Ruotsin vertailukelpoinen veroaste olisi vuonna 2024 muodostunut käytännössä samaksi kuin Suomessa. Tanskan ”korjattu” veroaste muodostuisi vielä selvästi korkeammaksi kuin tilastoissa näkyvä 45 %. Suomi on mittaustavasta riippumatta selvästi keveämmän verotuksen maa kuin Tanska.
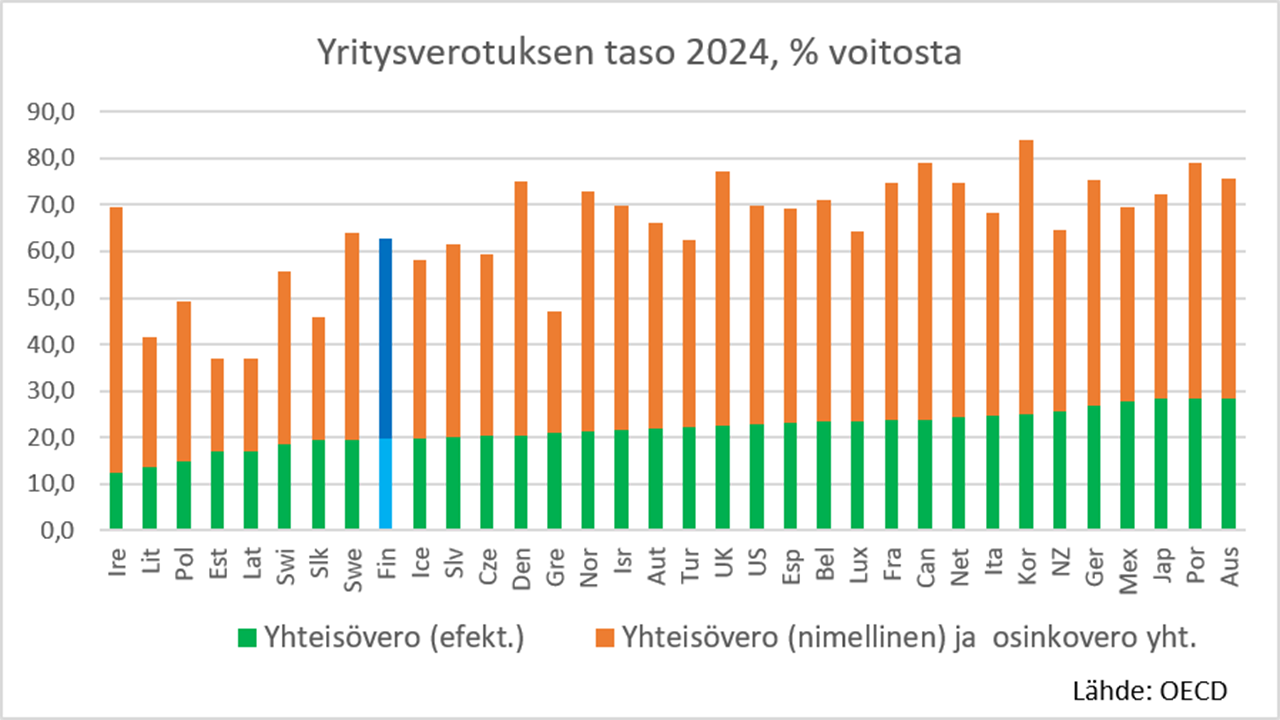
Kokonaisveroaste on sellaisenaan puutteellinen mittari kuvaamaan verotuksen kielteisiä vaikutuksia talouden toimintaan. Verotuksen rakenteella on olennainen merkitys. Tilastoidut verorakenteet, kuten esimerkiksi oheisessa kuvassa, voivat kuitenkin olla harhaanjohtavia. Eri maissa esimerkiksi yrittäjätulo jaetaan eri tavoin ansiotuloksi ja pääomatuloksi. On tarkasteltava huolellisemmin eri toimintoihin kohdistuvia veroja. Kasvun kannalta tärkeitä veroja ovat ainakin pääomanmuodostukseen yhteisöveron ja myös osakkeenomistajien verotuksen kautta kohdistuva verorasitus ja työtä rasittavat tuloverot ja sosiaaliturvamaksut.
Yhteisöveron taso on Suomessa ollut viime vuosina varsin kilpailukykyinen. Efektiivinen veroaste oli vuonna 2024 asiallisesti samalla tasolla kuin Ruotsissa ja useimpia kehittyneitä maita, ml. Tanskaa, alempi. Yhtiön ja osakkeenomistajan osingoista maksamien verojen yhteismäärän perusteella pääoman verotus näyttää suhteellisesti jonkin verran kireämmältä, mutta ei Ruotsia ankarammalta ja yhä Tanskaa selvästi kevyemmältä. Listaamattomien yritysten verotus on Suomessa tunnetusti poikkeuksellisen keveää.
Työn verotuksen osalta hyödyllinen käsite on mm. OECD:n laskema verokiila, jolla tarkoitetaan työhön kohdistuvien verojen ja pakollisten maksujen suhdetta kokonaistyövoimakustannuksiin. Tämän voi olettaa antavan kuvan siitä missä määrin verotus rasittaa työpanosta kokonaisuudessaan ja siten heikentää työn tekemisen ja teettämisen kannustimia.
Työn verotus on Suomessa suhteellisesti ankarampaa kuin pääoman verotus. Keskituloisten ja etenkin hyvätuloisten verokiila on OECD-maiden vertailussa kokonaisveroastetta muistuttavalla tavalla kärkitasolla, vaikka ei ihan ankarinta. Ero Ruotsiin ei ole toisaalta suuri. Suomessa työn verotus on kuitenkin ainakin tulojakauman alapäässä progressiivisempaa kuin Ruotsissa; pienituloisten verotus on Suomessa kevyempää kuin Ruotsissa.
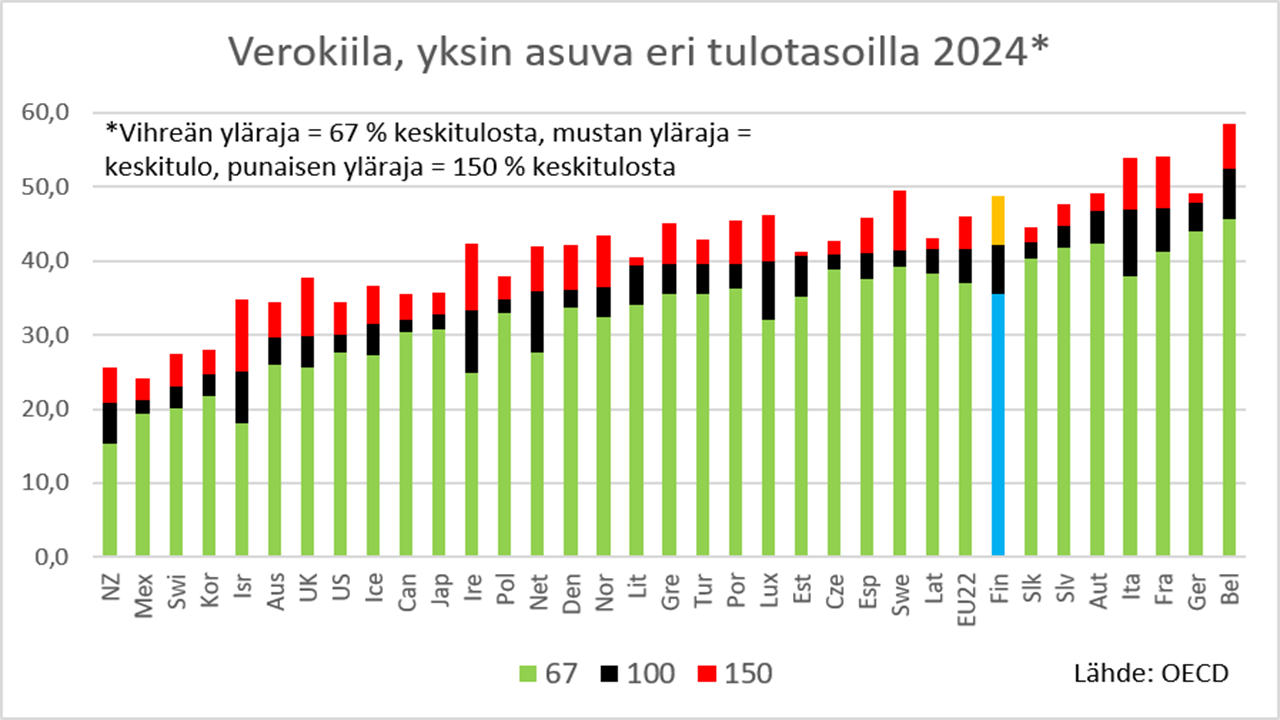
Eläkejärjestelmien erot vaikuttavat luonnollisesti työn verotuksen suhteellisen ankaruuden arviointiin. Jos pilari 2:een maksetut eläkemaksut otettaisiin huomioon ihan samankaltaisina veroina kuin julkisen sektorin saamat tuloverot ja sosiaaliturvamaksut, Ruotsin ja etenkin Tanskan verokiilat kasvaisivat OECD-tilaston mukaisista. Kuviossa tarkasteltu yksinasuvan keskipalkkaisen verokiila nousisi Ruotsissa laskelmani mukaan 43,5 prosenttiin eli hieman Suomen 42,1 % korkeammaksi. Myös Tanskan verokiila nousisi (OECD-taulukon vaikeasti ymmärrettävältä matalta tasoltaan) Suomea korkeammaksi. Kuten aiemmin oli esillä, vertailukelpoinen luku asettunee OECD:n tilastosta löytyvän ja pilari 2:n eläkemaksuilla ”täydennetyn” verokiilan väliin. Tällä perusteella Suomen ja Ruotsin verokiiloja voi pitää jokseenkin yhtä suurina. Tanskan osalta arviota on hankalampi tehdä, koska pilari 2:n eläkemaksujen osuus on suuri.
Verotus on kaiken kaikkiaan Suomessa kansainvälisesti vertaillen varsin ankaraa. Ankaruus ei synnyt pääoman verotuksesta, jota voi pikemminkin pitää kilpailukykyisenä. Työtä verotetaan sen sijaan Suomessa selvästi keskimääräistä ankarammin. Tältäkään osin Suomi ei kuitenkaan yllä aivan kärkeen ja verrattuna Ruotsiin verotus ei ole ainakaan olennaisesti kireämpää ja voi jopa olla hieman lievempää, jos eläkemaksut tulkitaan kokonaan työtä rasittaviksi samalla tavalla kuin muut sosiaaliturvamaksut ja ansiotuloverot.
Suomen julkinen sektori tasaa tuloja paljon
Kansalaisten käytettävissä olevien tulojen erot ovat Suomessa olleet kansainvälisessä vertailussa pieniä. Samalla suhteellisesti köyhiksi luettujen ihmisten osuus väestöstä on ollut pieni.
Nämä tulemat eivät johdu siitä, että ihmisten markkinoilta saamat tuotannontekijätulot (työ- pääoma- ja yrittäjätulot) olisivat jakautuneet poikkeuksellisen tasaisesti. Syynä tasaiseen tulonjakoon ja vähäiseen köyhyyteen on pikemminkin julkisen sektorin verotuksen ja tulonsiirtojen kautta harjoittama tulontasaus. Tämä on ollut kansainvälisessä vertailussa OECD-alueen kärkeä.[2]
Istuvan hallituksen sosiaaliturvaan kohdistuneet leikkaukset yhdistyneenä tuloverotuksen lievään keventämiseen vähentävät tulontasausta. Tervala (2026) on arvioinut muutosten kokonaisvaikutusta tulojakoon ja köyhyyden yleisyyteen. Hänen laskelmiensa mukaan käytettävissä olevien tulojen gini kasvaa 0,8 prosenttiyksiköllä ja köyhyysaste (niiden osuus väestöstä, joiden tulot ovat alle 60% mediaanitulosta) nousee 1,8 prosenttiyksilöllä. Laskelmat ovat staattisia, ts. eivät ota huomioon käyttäytymismuutosten vaikutusta. Kun tukien leikkaaminen lisännee ainakin jossain määrin työllisyyttä, arviot ovat ylärajoja todelliselle muutokselle.
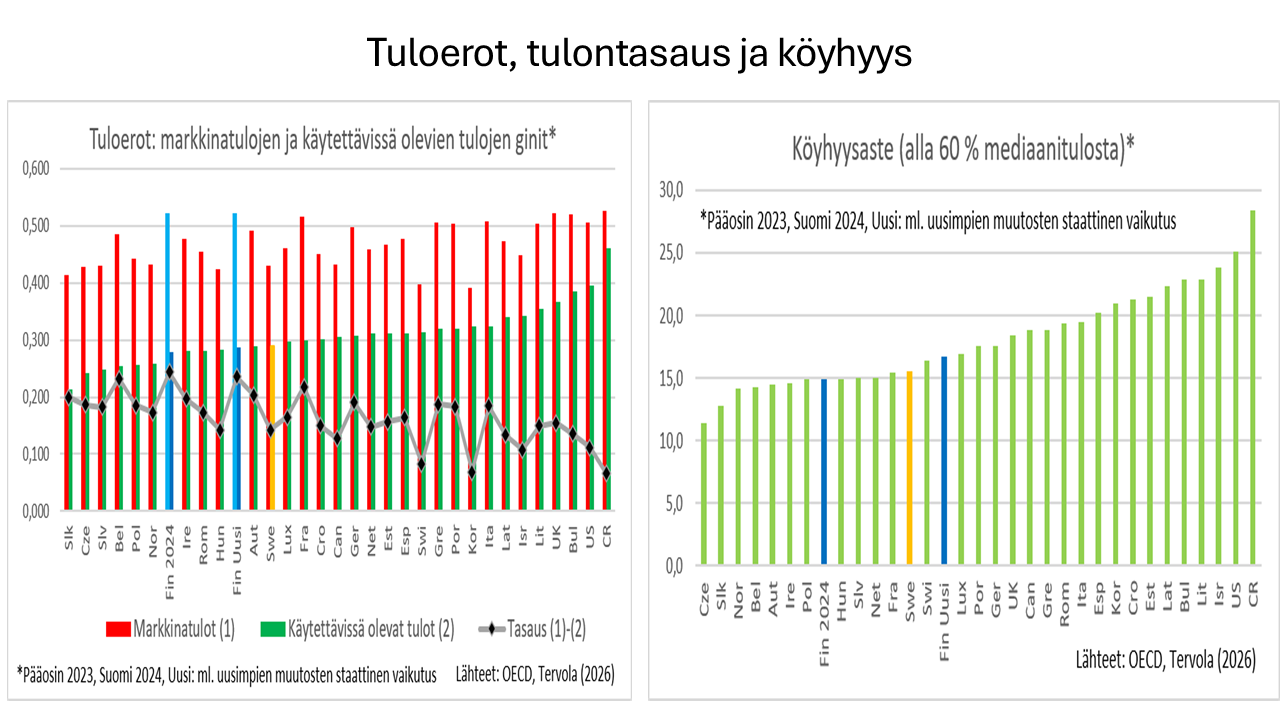
Uusien päätösten aiheuttama tuloerojen kasvu ei ole dramaattinen ja tulontasauksen aste pysyy edelleen aineistossa olleiden OECD-maiden suurimpana. Suhteellisen köyhyyden lisäys näyttää sen sijaan merkittävämmältä. Köyhien osuus väestöstä ylittäisi Ruotsin tason, mutta säilyisi toki OECD-maiden keskitasoa pienempänä.
Mitä tämä kaikki tarkoittaa sopeutuksen sisällölle?
Suomen julkisten menojen poikkeuksellinen suuruus ja myös kokonaisveroasteen korkea ja likimain samanlainen taso suhteessa hyvinvointimalliltaan Suomeen ehkä parhaiten verrattavissa olevaan Ruotsiin nähden puoltaa näkemystä, että sopeutustoimien luonteva kohde ovat menot pikemminkin kuin veronkorotukset.
Samaan yleiseen suuntaan puhuu myös se, että talouskasvun pitkäaikainen nopeuttaminen on keskeistä julkisen talouden vahvistamiseksi. Verotuksesta iso osa kohdistuu jokseenkin suoraan taloudelliseen toimintaan ja jarruttaa sen kasvua. Kun Suomen kasvu on pitkään ollut heikkoa, tällaisten verojen kiristäminen ei ole houkuttelevaa riippumatta niiden tasosta kansainvälisessä vertailussa.
Koko 8-11 miljardin (noin 3 % BKT:sta) sopeutuksen toteuttaminen menoja leikkaamalla jättäisi Suomen julkiset menot edelleen muita Pohjoista suuremmiksi suhteessa BKT:hen. Tämä ei kuulosta kovin radikaalilta hyvinvointivaltion alasajolta, jos vältetään eri leikkauksien kasautuminen samoille haavoittuville väestöryhmille.
Kaiken sopeutuksen kohdentaminen menopuolelle on kuitenkin ongelmallista kahdesta syystä. Ensinnäkin menopuolella on isoja eriä, joiden leikkauksilla on todennäköisesti merkittävä kielteinen vaikutus talouskasvuun keskipitkällä ja pitkällä aikavälillä. Koulutustasomme on jäänyt verrokeista selvästi jälkeen ja peruskoulun oppimistulokset heikentyneet monia enemmän. Tämän vuoksi koulutuksen menojen leikkaamisen pitkän ajan negatiiviset kasvuvaikutukset olisivat todennäköisesti merkittäviä. Sama koskee innovaatiota edistäviä julkisia T&K-panostuksia.
On täysin mahdollista ja jopa uskottavaa, että monien veronkiristystoimien kasvuvaikutukset ovat koulutus- ja T&K-leikkauksia pienempiä. Paras esimerkki taloudellisesti tehokkaasta veronkiristyskohteesta on maapohjaan kohdistuva kiinteistövero, jonka kiristyksen kasvuvaikutukset voi arvioida likimain nollaksi.
Ns. haittaverojen ja arvonlisäveron alennettujen kantojen maltilliset nostot tuskin myöskään heikentäisivät pidemmän ajan kasvua paljon. Yhteisövero on nykyiselläänkin kilpailukykyinen kansainvälisesti. Siihen kohdistuneen alennuksen peruminen, mikä ei tietenkään edustaisi johdonmukaista politiikkaa, tuskin myöskään heikentäisi kasvua sanottavasti, jos muutoksen rinnalla start-up-yritysten verotusta kevennettäisiin kohdennetusti. Sama koskee listaamattomien yritysten poikkeuksellisen suuren verohuojennuksen pienentämistä. Ansiotuloverotuksen kiristäminen ei sen sijaan vaikuta houkuttelevalta, kun työikäisen väestön työllisyysasteen nostamiselle on huomattava tarve verrokkeja huonomman demografian Suomessa.
Kun Suomen kokonaisveroaste ei menoasteesta poiketen ole aivan Euroopan huippua, verotuksen maltillinen kiristäminen ei tekisi Suomesta verotuksen kärkimaata. Selvästi korkeamman kokonaisveroasteen Tanska on lisäksi esimerkki siitä, että verotuksen korkeakaan taso ei välttämättä estä hyvää työllisyyttä ja tuottavuuskehitystä.
Toisen ongelma pelkkiin menojen leikkauksiin keskittymisessä on sen vaikutus tulojakoon ja yhteiskunnan koheesioon. Eri ihmisillä on luonnollisesti erilainen käsitys oikeudenmukaisesta tulonjaosta, eikä yhtä näkemystä voi pitää toista parempana.
Ajattelen itse niin, että pohjoismaiseen malliin kuuluva ajatus mahdollisuuksien tasa-arvosta ja riskien jakamisesta erilaisin tulontasausmekanismien avulla on vaalimisen arvoinen asia. Kaiken sopeutuksen kohdentaminen menoihin tekisi vaikeaksi välttää heikennyksiä, jotka kohdistuvat ankarasti samoihin tai erityisen haavoittuviin ihmisryhmiin.
Myös sopeutustoimien saaman poliittisen tuen laajuudella on merkitystä. Laaja tuki lisää todennäköisyyttä, että toimia ei peruuteta myöhemmin vaan tulokset jäävät kestäviksi.
Sopeutustoimien laaja hyväksyttävyys tukee yhteiskunnan koheesiota, mille minusta pitää panna paljon painoa. Sijaintimme autoritaarisen ja aggressiivisen Venäjän naapurissa, USA:n tuen horjuminen Euroopan turvallisuudelle ja sääntöpohjaisen toimintatavan hylkääminen ja Venäjää myötäilevien ja EU:n päätöksentekokykyä heikentävien ääriliikkeiden vahvistuminen Euroopan avainvaltioissa tekee Suomen monella tapaa haavoittuvaksi. Tällaisessa tilanteessa on tärkeää huolehtia yhteiskunnan kyvystä toimia yksituumaisesti vaikeissa oloissa.
Veronmaksukykyisten jättämistä kokonaan sopeutuksen ulkopuolelle tuskin pidettäisiin reiluna tavalla, jolle löytyisi laaja, kansakunnan koheesiota edistävä tuki.
Summa summarum ajattelen, että sopeutuksen tulisi kohdistua voittopuolisesti menoihin, ja niihinkin laajasti ml. suuriksi nousseisiin eläkemenoihin. Mutta myös valikoituja veronkorotuksia olisi hyödynnettävä kasvumielessä tehokkaan ja tasapainoisen kokonaisuuden aikaansaamiseksi.
Päätelmä, että sopeutusta on tehtävä sekä menojen että verotuksen puolella, ei tietenkään riitä sopeutusohjelmaksi. Ohjelman elementtejä on harkittava huolella pitäen koko ajan mielessä sekä meno- että verotoimien pitkän ajan vaikutukset talouskasvuun.
Valtiovarainminiteriön meno- ja rakennekartoitus ja verokartoitus tarjoavat hyvän kuvauksen eri toimien välittömistä vaikutuksista julkisen talouden tasapainoon. Verokartoituksessa on myös jonkin verran pohdintaa eri toimien käyttäytymisvaikutuksista ja siten pidemmän ajan seurauksista. Tätä arviointia tarvitaan kuitenkin selvästi lisää, jotta pystytään tehokkaisiin, laajasti hyväksyttävissä oleviin ja kestäviin tuloksiin. Tässä nojaaminen tutkimustietoon on olennaista. Omia näkemyksiäni joistain sopeutuksen tarkemmista lähtökohdista olen esittänyt jo aiemmin.[3]
[1] Asiasta ovat kirjoittaneet mm. Timo Viherkenttä ja Antti J. Tanskanen.
[2] Rajoitetuttaessa työikäiseen väestöön, josta OECD tuottaa tulonjakotiedot 18-65-vuotiaasta väestöstä, käytettävissä olevien tulojen gini on hieman suurempi ja suhteellisesti Suomi ei ole aivan yhtä pienten tuloerojen maa kuin koko väestön tasolla. Esimerkiksi Ruotsin gini on tässä joukossa samalla tasolla. Tulontasauksen aste on tässäkin joukossa suuri, mutta 4 muutakin maata yltää samalle tasolle. Ero suhteessa koko väestön tuloeroihin kertoo siitä, että Suomessa on paljon eläkeikäisiä, joiden tuloista tulonsiirroiksi luetut eläkkeet ovat iso osa.
[3] Ks. esim. Vihriälä (2025) ja Vihriälä (2026). Myös äskettäin ilmestyneessä, Martti Hetemäen, Sixten Korkmanin ja Elina Pylkkäsen kanssa kirjoittamassani kirjassa ”Selviytyvän Suomen suunta” tulee esille näkemyksiä mielestäni järkevän sopeutusohjelman sisällöstä.
